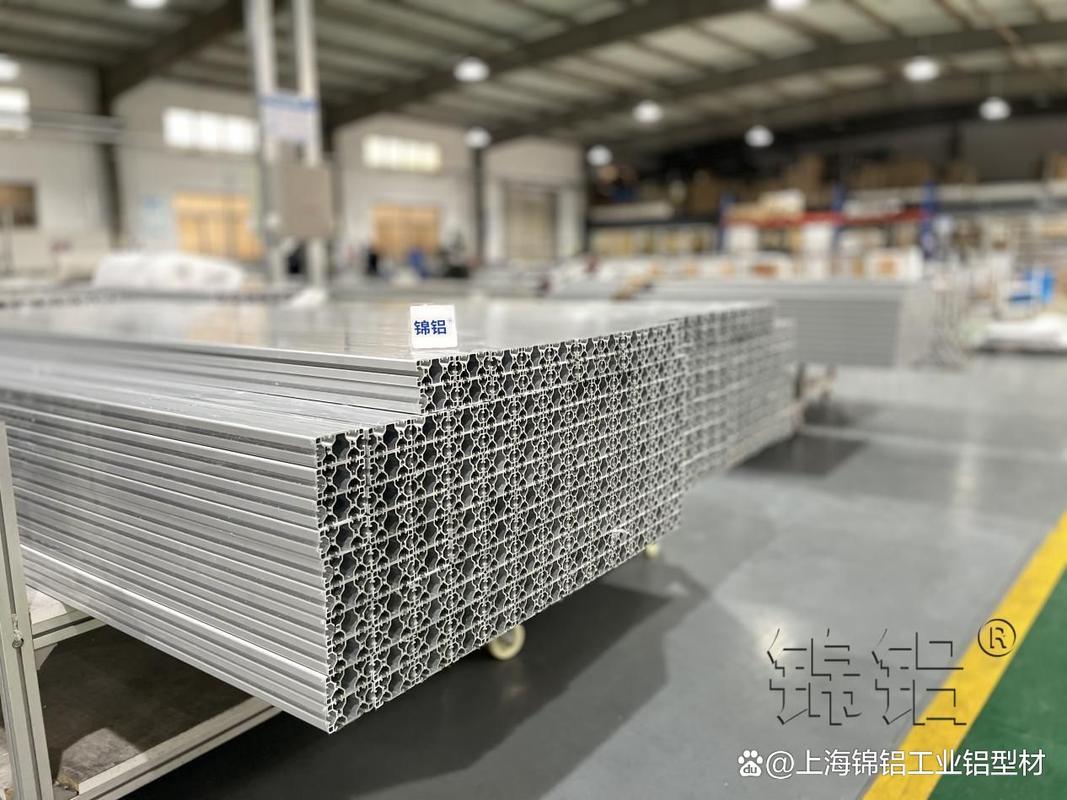
工业铝型材作为现代工业的基础材料,广泛应用于轨道交通、汽车轻量化、自动化设备、电子电器等领域。2024年以来,受宏观经济、政策导向和技术升级等多重因素影响,工业铝型材市场呈现出一些新的变化,主要集中在需求结构、绿色低碳、智能制造和供应链布局等方面。
一、需求结构:新能源汽车与光伏成增长引擎
传统建筑铝型材需求持续低迷,而工业铝型材需求保持稳健增长,结构分化明显。新能源汽车产销两旺,对轻量化铝型材的需求大幅提升,电池托盘、车身结构件、防撞梁等应用加速放量。光伏产业快速发展,光伏边框和支架用铝型材需求旺盛。自动化设备、机器人、轨道交通等领域对高精度、高强度工业铝型材的需求也在增加。
二、绿色低碳:再生铝与低碳铝型材受青睐
在“双碳”目标推动下,下游客户对铝型材的碳足迹关注度显著提高。再生铝的应用比例上升,部分头部铝型材企业加大再生铝的使用,并推出低碳铝型材产品。欧洲碳边境调节机制(CBAM)的实施预期,也促使出口型企业加快绿色转型,获取低碳认证成为新的竞争点。
三、智能制造:数字化与柔性生产提升效率
工业铝型材行业正加快数字化转型,智能工厂、自动化挤压生产线、AI质检等逐步普及。柔性生产模式更加成熟,能够快速响应小批量、多规格、定制化的订单需求。部分企业通过工业互联网平台实现全流程追溯,提升交付效率和质量稳定性。
四、供应链布局:区域化与多元化并行
受全球供应链重构影响,工业铝型材企业加快区域化布局,靠近下游产业集群建厂,以降低物流成本、提高响应速度。为规避贸易壁垒,部分企业向东南亚等地区拓展产能。国内方面,西南、华中地区凭借能源和区位优势,承接了部分铝型材产业转移。
五、竞争格局:分化加剧,高端化成为突围方向
行业竞争日益激烈,低端产品同质化严重、利润微薄,而高端工业铝型材(如高精度、高强高韧、大截面、复杂薄壁等)仍存在供给缺口。领先企业加大研发投入,向深加工、部件化、总成化延伸,提升附加值。预计未来市场集中度将逐步提高,具备技术、规模和绿色优势的企业将脱颖而出。
2024年工业铝型材市场在新兴需求拉动、绿色转型和智能升级的驱动下,正从规模扩张向高质量发展转变。企业需关注政策与市场变化,加快技术创新和绿色布局,以应对挑战、把握机遇。